


¿Qué hacer los próximos días en Ávila?
Las empresas de CyL pagan más por ganar: el Impuesto de Sociedades supera en casi 8 puntos la media nacional
La CEOE autonómica reclama una rebaja fiscal, más deducciones y una normativa estable para mejorar la competitividad empresarial
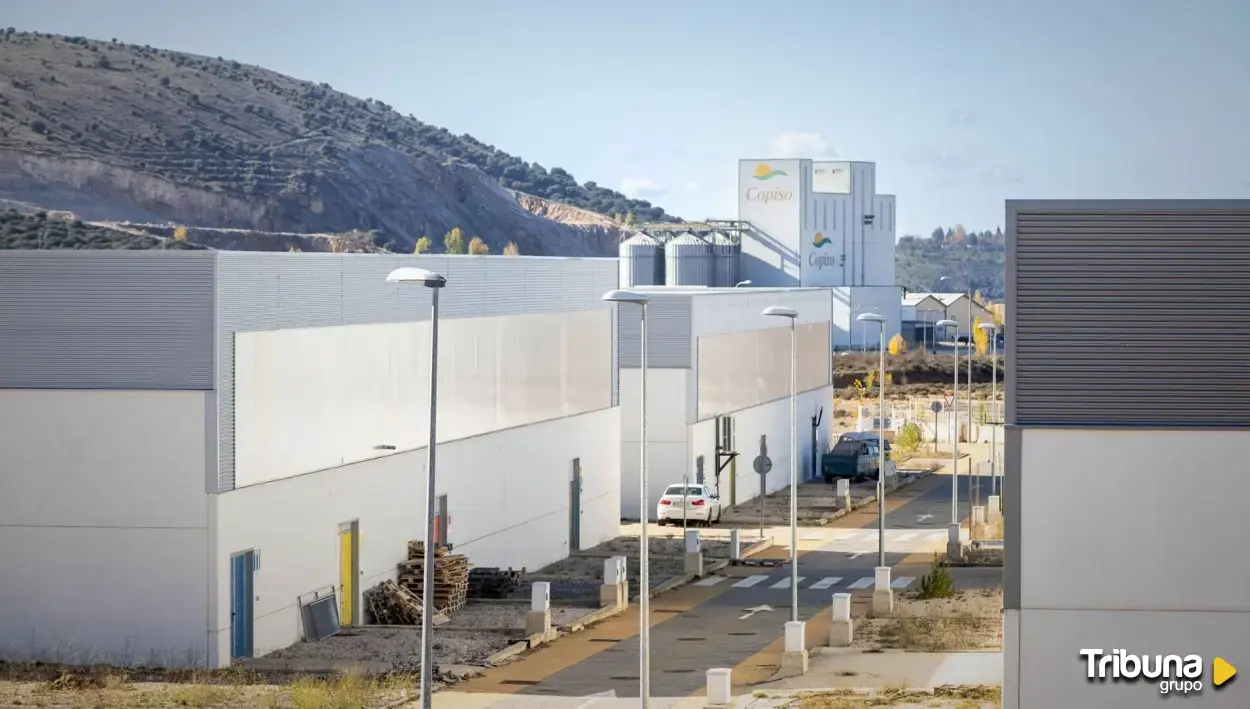
Polígono de Valcorba
Lectura estimada: 3 min.
Las empresas de Castilla y León soportan una factura fiscal por encima de la media nacional. En 2024, abonaron al Impuesto de Sociedades un tipo efectivo del 20,9% de sus beneficios, frente al 13,1% registrado en el conjunto de España. Una diferencia de 7,8 puntos porcentuales que ha llevado a la patronal autonómica a reclamar una reducción de la carga tributaria que soporta el tejido empresarial.
Los datos proceden del último informe de la Agencia Tributaria sobre este impuesto, que refleja que las compañías de la Comunidad ingresaron en las arcas públicas 1.107,4 millones de euros durante 2024, un 9,8% más que el año anterior. El incremento de la recaudación se produjo en un ejercicio en el que los beneficios empresariales crecieron a un ritmo todavía mayor, un 14,1%, hasta alcanzar los 5.294,97 millones de euros.
La presión fiscal también se aprecia al comparar la tributación con la base imponible. Esta magnitud aumentó un 8,3%, hasta los 4.837,56 millones de euros, sobre la que las empresas soportaron un tipo efectivo del 22,9%, por encima del 21,7% de media de las comunidades autónomas.
Mayor actividad, pero también más impuestos
Castilla y León contabilizó en 2024 un total de 71.863 empresas que tributaron por Sociedades, un 0,7% más que en 2023. De ellas, 30.775 registraron una cuota líquida positiva, es decir, tuvieron que ingresar una cantidad por este impuesto. Esta cifra aumentó un 5,1% respecto al ejercicio anterior.
La actividad económica también avanzó. Las empresas declararon una cifra de negocio de 84.210,98 millones de euros, un 3,6% más que en 2023.
Desde CEOE Castilla y León valoran el crecimiento de los beneficios empresariales, que sitúan en torno al 14%, porque consideran que disponer de resultados positivos es imprescindible para mantener las inversiones, impulsar nuevos proyectos y crear empleo. Sin embargo, la organización empresarial advierte de que el aumento de la recaudación evidencia la elevada carga fiscal que soportan las compañías. A su juicio, esta situación reduce su competitividad y limita los recursos que pueden destinar a modernizar sus instalaciones, ampliar su actividad o afrontar nuevas inversiones.
El peso de las pymes
La patronal atribuye buena parte de la diferencia entre Castilla y León y el conjunto de España a las características de su tejido productivo. La Comunidad cuenta con un elevado peso de pequeñas y medianas empresas, que tienen menos posibilidades de aprovechar determinados mecanismos fiscales que sí están al alcance de las compañías de mayor tamaño. Entre ellos figuran las deducciones, algunos gastos fiscalmente deducibles, las amortizaciones y otros ajustes que permiten reducir la cuota del impuesto.
Según explican los expertos de CEOE Castilla y León, las empresas pequeñas disponen de menos margen para utilizar estos instrumentos y, por tanto, pueden terminar soportando un tipo efectivo superior sobre sus beneficios.
La organización también pone el foco en la fiscalidad española en comparación con Europa. En este sentido, recuerda que el tipo efectivo que soportan las empresas de mayor dimensión en España se sitúa 6,4 puntos por encima de la media europea.
La CEOE pide una rebaja fiscal
Ante este escenario, CEOE Castilla y León considera que el Gobierno que salga de las elecciones del próximo 29 de noviembre debe situar la fiscalidad empresarial entre sus prioridades. Su propuesta pasa por reducir el tipo impositivo, ampliar las deducciones y simplificar la normativa, además de garantizar unas reglas estables que permitan a las compañías planificar sus inversiones a medio y largo plazo.
La patronal reclama también medidas específicas para las empresas de menor dimensión, con más flexibilidad para aplicar reducciones fiscales antes de calcular la cuota líquida que finalmente deben pagar. Pide también simplificar las obligaciones tributarias, garantizar estabilidad regulatoria y avanzar hacia una mayor armonización fiscal con los principales socios comerciales europeos.
Entre sus demandas figura igualmente una reducción de la fiscalidad energética, por su impacto en los costes de producción, y la eliminación del Impuesto sobre el Patrimonio. Sobre este último, la patronal sostiene que su desaparición contribuiría a reducir la tributación sobre el patrimonio y recuerda que la mayoría de los países europeos ya han suprimido esta figura.
Fuente: Ical
Últimas noticias de esta sección
Lo más visto
Últimas noticias
Ximena Blázquez, la mujer que convirtió su inteligencia en la mejor defensa de Ávila
Ávila, segunda provincia de España con más seguros funerarios
CEOE enseñará a digitalizar los negocios para preparar la campaña de Navidad
Un adolescente de 16 años y sin carnet, cazado a 154 km/h en una carretera limitada a 60
El cielo nocturno de cuatro zonas rurales en 12 fotografías
Descarga la app de Grupo Tribuna
y estarás más cerca de toda nuestra actualidad.
X
Descarga la app de Grupo Tribuna
y estarás más cerca de toda nuestra actualidad.